

Ce qu’il faut savoir sur les fissures de sécheresse
- 48 % des sols de métropole sont en exposition moyenne ou forte au retrait-gonflement des argiles, et 10,4 millions de maisons individuelles s’y trouvent.
- Vous avez 30 jours après la publication de l’arrêté de catastrophe naturelle au Journal officiel pour déclarer le sinistre.
- La franchise légale monte à 1 520 € pour un dommage lié à la sécheresse, contre 380 € pour les autres catastrophes naturelles.
- L’assureur verse une provision sous 2 mois, puis l’indemnité complète sous 3 mois.
4 faits vérifiésmis à jour le 15 octobre 2026
Repérer
Une fissure en escalier près d’un angle, qui s’ouvre après un été sec, signe presque toujours un sol argileux qui travaille.
Déclarer
Mairie d’abord, assureur ensuite : tout se joue sur la reconnaissance de catastrophe naturelle et sur un délai de 30 jours.
Contester
Refus de la commune ou de l’assureur : contre-expertise, médiateur, tribunal. Les recours existent, à condition de garder vos preuves.
Une fissure qui s’ouvre au retour de l’été sur une maison bâtie sur argile n’a rien d’un hasard : le sol a bougé, et votre maison l’a suivi. Je vous explique comment reconnaître ces fissures, comment fonctionne la procédure de catastrophe naturelle et que faire quand l’assurance refuse de payer.
Pourquoi l’argile fait-elle bouger les fondations ?
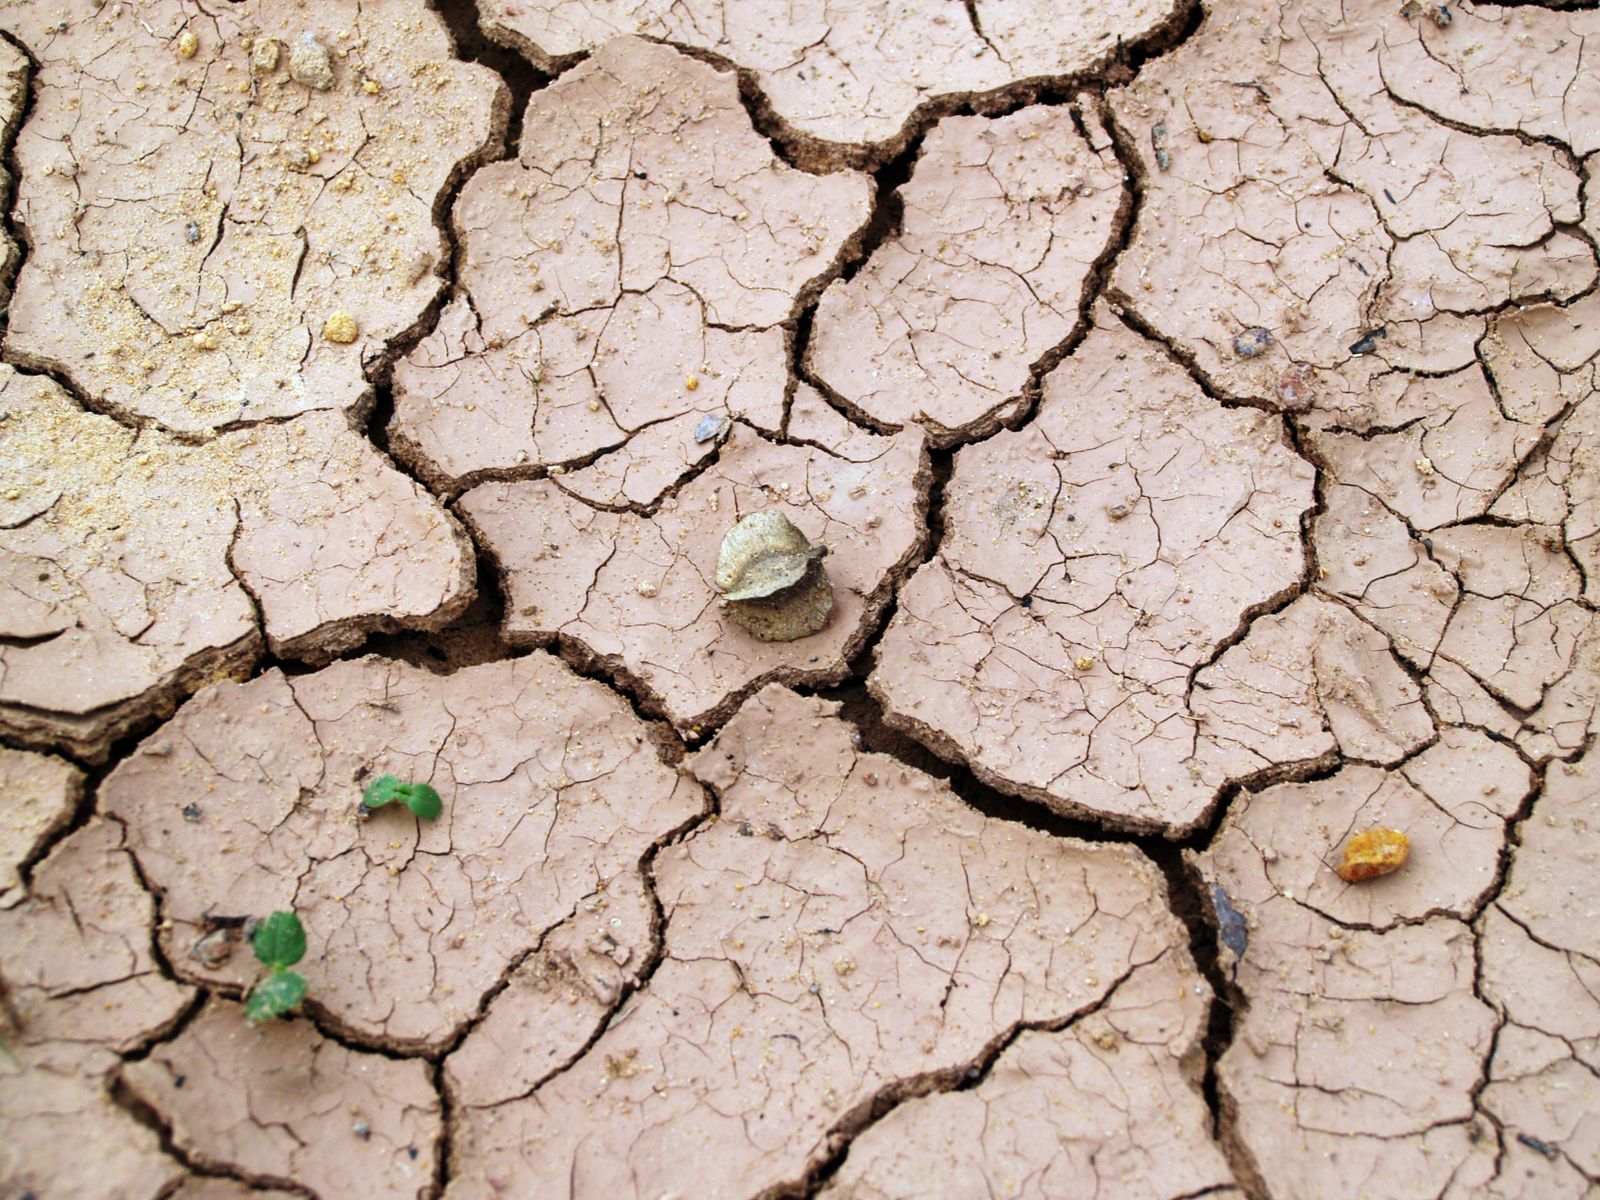
L’argile se comporte comme une éponge. Gorgée d’eau en hiver, elle gonfle. Privée de pluie pendant un été sec, elle se rétracte et perd du volume. Ce va-et-vient porte un nom : le retrait-gonflement des argiles, ou RGA. Une maison individuelle repose souvent sur des fondations peu profondes, posées précisément dans la couche de sol qui sèche le plus.
Le vrai problème, ce sont les tassements différentiels. Le sol ne sèche pas partout au même rythme : la façade sud chauffe plus, un arbre pompe l’eau sous un angle, une gouttière mouille un autre côté. Une partie de la maison descend, l’autre non, et les murs se fendent pour encaisser l’écart. Selon le service statistique du ministère de la Transition écologique, 48 % des sols de métropole sont en exposition moyenne ou forte, avec 10,4 millions de maisons concernées.
Reboucher une fissure sans traiter le sol ne sert pas à grand-chose : elle revient au prochain été. C’est pour cette raison que les spécialistes de la réparation comme Stop Fissures commencent par diagnostiquer la cause (tassement, sécheresse, infiltration) avant de proposer un traitement, qui va de la reprise d’enduit à la reprise en sous-œuvre.
Plusieurs détails autour de la maison aggravent le phénomène :
- des arbres trop proches : on conseille de les planter à une distance au moins égale à leur hauteur adulte ;
- des gouttières qui rejettent l’eau au pied des murs, ce qui crée des zones très humides à côté de zones sèches ;
- l’absence de trottoir périphérique étanche, qui laisse le sol sécher puis se réhydrater brutalement ;
- un drainage mal conçu, un sujet que je détaille dans mon article sur le drainage d’une maison sur sol argileux.
Comment reconnaître une fissure d’origine sécheresse ?
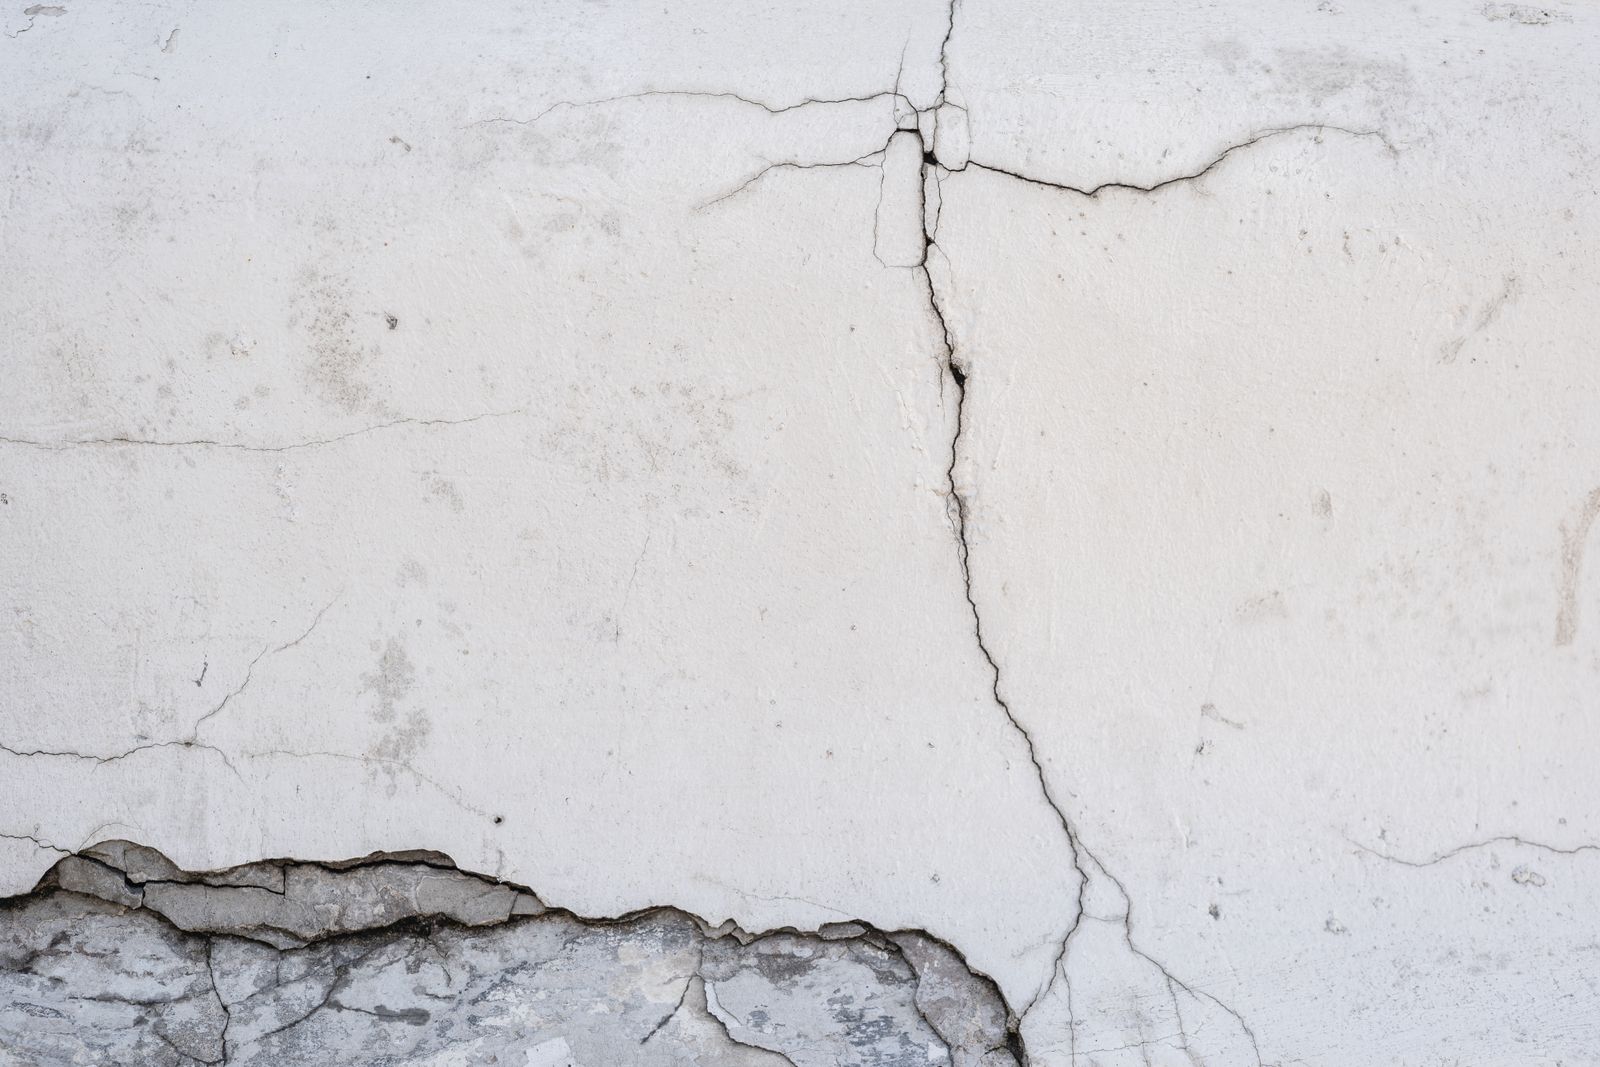
Une fissure de sécheresse a une signature assez reconnaissable. Elle est souvent oblique ou en escalier, le long des joints de parpaings ou de briques, et part fréquemment d’un angle de la maison ou du coin d’une fenêtre. Surtout, elle a un comportement saisonnier : elle apparaît ou s’élargit à la fin de l’été, puis se referme un peu en hiver.
D’autres indices confirment le diagnostic : une porte qui se met à frotter, une fenêtre qui ferme mal, un carrelage qui se décolle, une terrasse qui se désolidarise de la façade. Côté largeur, une microfissure de moins de 0,2 mm touche en général le seul enduit. Au-delà de 2 mm, ou si la fissure traverse le mur, je vous conseille de faire intervenir un professionnel sans attendre.
💡 Photographiez chaque fissure avec un mètre posé à côté, et notez la date. Refaites la même photo tous les mois. Ces images montrent l’évolution mieux qu’une description, et elles serviront de preuve face à l’expert de l’assurance.
Comment se passe la déclaration en catastrophe naturelle ?
Votre assurance habitation ne couvre les fissures de sécheresse que si votre commune obtient la reconnaissance de l’état de catastrophe naturelle. Sans arrêté, la garantie ne joue pas. La démarche suit un ordre précis :
- Signalez les dégâts à la mairie par écrit, dès que vous les constatez. Plus il y a de signalements, plus le dossier de la commune pèse.
- La commune dépose sa demande auprès de la préfecture, en général dans les 24 mois qui suivent l’événement.
- Une commission interministérielle étudie le dossier à partir de critères météorologiques, puis l’arrêté est publié au Journal officiel.
- Vous déclarez le sinistre à votre assureur dans les 30 jours suivant cette publication, par lettre recommandée avec accusé de réception.
- Un expert mandaté par l’assureur vient constater les dommages et en chiffrer la réparation.
Les règles d’indemnisation sont détaillées sur la fiche officielle Catastrophe naturelle ou technologique : indemnisation par l’assurance de Service-Public. Retenez que la franchise légale atteint 1 520 € pour un mouvement de terrain lié à la sécheresse. Depuis l’ordonnance du 8 février 2023, la garantie vise les dommages qui touchent la solidité du bâti ou empêchent l’usage normal des lieux : une simple fissure d’enduit risque donc de ne pas être prise en charge.
⚠️ Ne rebouchez rien avant le passage de l’expert. Un enduit frais efface les traces qui prouvent l’ampleur du sinistre, et l’assureur pourrait vous reprocher d’avoir modifié l’état des lieux.
Quels délais respecter pour être indemnisé ?
Chaque étape a son propre délai. Notez-les dès que l’arrêté paraît, car un oubli peut vous coûter l’indemnisation.
| Étape | Délai |
|---|---|
| Demande de reconnaissance par la commune | 24 mois après l’événement, en général |
| Votre déclaration à l’assureur | 30 jours après la publication de l’arrêté |
| Versement d’une provision | 2 mois après la remise de l’état estimatif des dommages, ou la publication de l’arrêté si elle est postérieure |
| Indemnisation complète | 3 mois, à partir de la même date |
| Action en justice contre l’assureur | 5 ans pour une catastrophe naturelle, contre 2 ans en règle générale |
Quels recours en cas de refus ?
Si votre commune n’est pas reconnue
Un arrêté de refus peut être contesté devant le tribunal administratif dans les 2 mois suivant sa publication. Le recours est le plus souvent porté par la commune, et les sinistrés ont intérêt à se regrouper en association pour peser. La commune peut aussi déposer une nouvelle demande l’année suivante si la sécheresse se répète. En parallèle, regardez votre contrat : votre protection juridique peut financer une partie de la procédure.
Si l’assureur refuse ou sous-évalue
Un refus arrive souvent quand l’expert conclut que la sécheresse n’est pas la cause déterminante des fissures. Vous n’êtes pas obligé de l’accepter :
- demandez le rapport d’expertise écrit, qui détaille les motifs du refus ;
- faites appel à un expert d’assuré pour une contre-expertise, parfois prise en charge par votre contrat ;
- adressez une réclamation écrite au service réclamations de l’assureur ;
- sans réponse sous 2 mois, saisissez gratuitement le médiateur de l’assurance, dans l’année qui suit votre réclamation ;
- en dernier recours, saisissez le tribunal judiciaire, dans la limite de 5 ans.
✅ Votre maison a moins de 10 ans ? Vérifiez d’abord la garantie décennale du constructeur. Des fondations inadaptées à un sol argileux relèvent de sa responsabilité, que la commune soit reconnue en catastrophe naturelle ou non.
Mon conseil, au fond, tient en trois gestes : photographier, signaler à la mairie, et ne rien reboucher avant l’expertise. Avec un dossier daté et documenté, vous partez avec une vraie longueur d’avance, que ce soit face à l’assureur ou devant un juge.